Saklı Pay Hesaplama Aracı
Saklı pay hesaplama aracı, mirasbırakanın ölüm tarihindeki mirasçılarına göre her mirasçının yasal miras payını, saklı payını ve mirasbırakanın vasiyet veya bağışla serbestçe tasarruf edebileceği tasarruf edilebilir kısmı Türk Medeni Kanunu m. 495–499 ve 505–508 hükümlerine göre hesaplar. Tereke değerini girerseniz sonuçlar Türk lirası olarak da gösterilir.
Sonuç
Sonuç, sayfa ziyaretçi görünümünde (yayında veya Önizle ile) açıldığında burada hesaplanır. WordPress düzenleyicisi içinde hesaplama çalışmaz.
İçindekiler
Saklı pay hesaplama nasıl yapılır?
Hesap üç adımda yapılır. Önce mirasçıların yasal miras payları belirlenir. Sonra her saklı paylı mirasçının yasal payına kanundaki saklı pay oranı uygulanır. Son olarak saklı paylar toplanır; kalan kısım, mirasbırakanın ölüme bağlı tasarrufla dilediği kişiye bırakabileceği tasarruf edilebilir kısımdır (TMK m. 505/1).
Tutar hesabında terekenin ölüm günündeki durumu esas alınır. Mirasbırakanın borçları, cenaze giderleri, terekenin mühürlenmesi ve yazımı giderleri ile mirasbırakanla birlikte yaşayıp onun bakımındaki kişilerin üç aylık geçim giderleri düşülür (TMK m. 507). Tenkise tabi sağlararası karşılıksız kazandırmalar, örneğin bağışlar, tenkise tabi oldukları ölçüde terekeye eklenir (TMK m. 508).
Saklı pay oranları
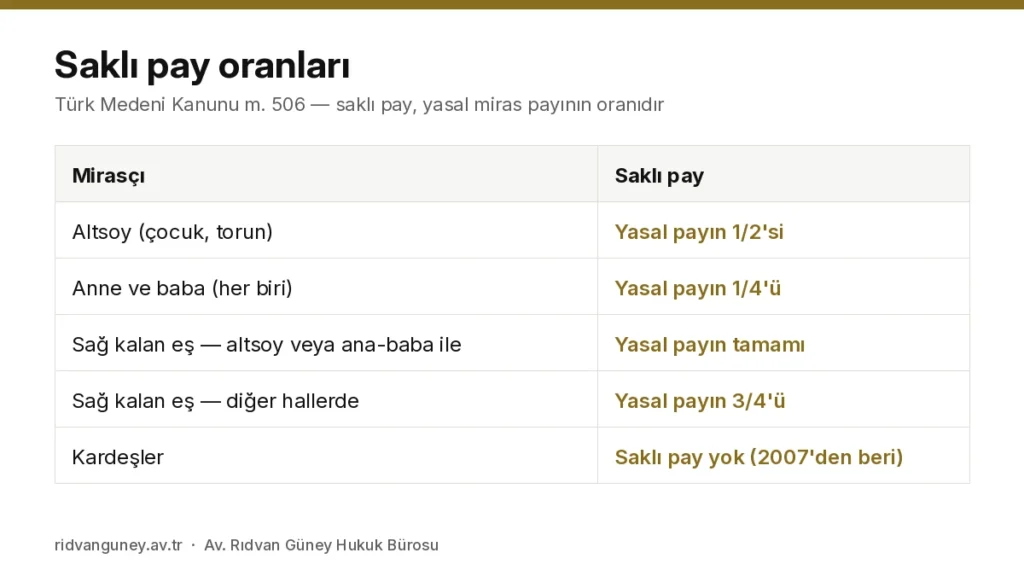
- Altsoy (çocuklar, torunlar): yasal miras payının yarısı (TMK m. 506/1).
- Ana ve baba: her biri için yasal miras payının dörtte biri (TMK m. 506/2).
- Sağ kalan eş: altsoy veya ana-baba zümresiyle birlikte mirasçı ise yasal miras payının tamamı, diğer hallerde dörtte üçü (TMK m. 506/4).
- Kardeşler: 4 Mayıs 2007 tarihli ve 5650 sayılı Kanun ile kardeşlerin saklı payı kaldırıldı; kardeşler yasal mirasçı olsalar da saklı paya sahip değildir.
Altsoyu, ana-babası ve eşi bulunmayan mirasbırakan, mirasının tamamında ölüme bağlı tasarrufta bulunabilir (TMK m. 505/2).
Örnek saklı pay hesaplama
Mirasbırakanın sağ kalan eşi ve iki çocuğu bulunsun; borçlar düşüldükten sonra hesaba esas tereke 6.000.000 TL olsun. Eş, altsoyla birlikte mirasçı olduğu için mirasın dörtte birini alır (TMK m. 499/1); kalan dörtte üç iki çocuk arasında eşit bölünür ve her çocuğun yasal payı sekizde üç olur.
- Eşin saklı payı: yasal payın tamamı, yani 1/4 = 1.500.000 TL.
- Her çocuğun saklı payı: yasal payın yarısı, yani 3/16 = 1.125.000 TL.
- Saklı payların toplamı: 5/8 = 3.750.000 TL.
- Tasarruf edilebilir kısım: 3/8 = 2.250.000 TL.
Mirasbırakanın vasiyet veya bağışla yaptığı kazandırmalar 2.250.000 TL’yi aşıyorsa, saklı payı zedelenen mirasçı aşan kısım için tenkis isteyebilir.
Saklı pay zedelenirse ne olur?
Saklı payı zedelenen mirasçı, tasarrufun tasarruf edilebilir kısma indirilmesi için tenkis davası açabilir. Dava hakkı, saklı payın zedelendiğinin öğrenildiği tarihten itibaren bir yıl ve her halde vasiyetnamelerde açılma tarihinden, diğer tasarruflarda mirasın açılmasından itibaren on yıl geçmekle düşer (TMK m. 571). Tenkis, def’i yoluyla her zaman ileri sürülebilir.
Sık sorulan sorular
Kardeşlerin saklı payı var mı?
Hayır. Kardeşlerin saklı payı 4 Mayıs 2007 tarihli ve 5650 sayılı Kanun ile kaldırıldı. Kardeşler, mirasbırakanın altsoyu yoksa ve ana veya babası mirasbırakandan önce ölmüşse yasal mirasçı olabilir; ancak saklı payları bulunmadığından tenkis davası açamazlar.
Torunların saklı payı var mı?
Evet. Mirasbırakandan önce ölmüş çocuğun yerini halefiyet yoluyla kendi altsoyu alır (TMK m. 495/3). Torunlar, ölen ebeveynlerinin yasal payını aralarında paylaşır; saklı payları da bu payın yarısıdır.
Saklı pay hesabında hangi tarihteki değer esas alınır?
Tasarruf edilebilir kısım, terekenin mirasbırakanın ölüm günündeki durumuna göre hesaplanır (TMK m. 507/1). Borçlar ve kanunda sayılan giderler düşülür; tenkise tabi sağlararası karşılıksız kazandırmalar terekeye eklenir (TMK m. 508).
Sağ kalan eşin saklı payı ne kadardır?
Eş, altsoy veya ana-baba zümresiyle birlikte mirasçı ise yasal miras payının tamamı saklı paydır. Büyükanne-büyükbaba zümresiyle birlikte mirasçı olduğunda veya tek mirasçı olduğunda yasal payının dörtte üçü saklı paydır (TMK m. 506/4).
Bu sayfadaki hesaplama aracı genel bilgilendirme amaçlıdır ve hukuki değerlendirme yerine geçmez. Mirasçılıktan çıkarma, mirasın reddi, mirastan feragat sözleşmesi, mirasçılar arasındaki denkleştirme ve tenkise tabi kazandırmaların değeri gibi hususlar sonucu değiştirebilir.
İlgili rehberler: Mirasta tenkis davası · Mirasçılıktan çıkarma · El yazılı vasiyetname · Miras paylaşımı